

BRICKS : Immobilier & Épargne

- 282.00 Avis
- 4,6
- Téléchargements
- 100 000+
Notre avis sur BRICKS : Immobilier & Épargne — Visiter Mobxio
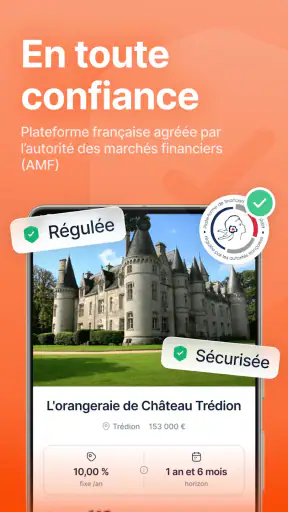
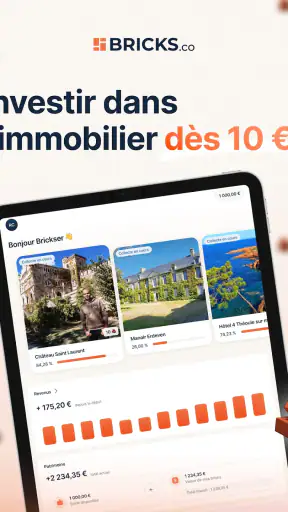
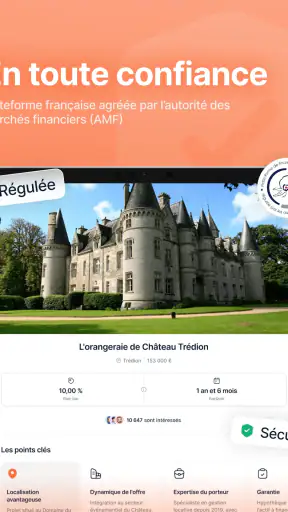
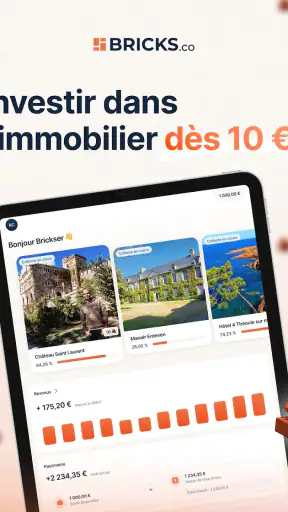
Je vois BRICKS : Immobilier & Épargne comme une porte d’entrée simple vers l’investissement immobilier, mais pas comme un remplacement magique d’un budget bien construit. L’application de finance développée par BRICKS cherche à rendre ce type de placement plus accessible depuis un téléphone, avec une promesse claire : investir dans l’immobilier et recevoir des revenus chaque mois. Dans mon expérience, son intérêt principal tient moins à l’idée de devenir propriétaire d’un bien entier qu’à la possibilité de suivre une démarche d’épargne immobilière sans devoir gérer directement un appartement, des travaux ou des locataires.
Cette nuance est importante avant de commencer. On parle d’un outil gratuit à télécharger, adapté à un public PEGI 3, et non d’un jeu ou d’une application bancaire classique destinée à surveiller uniquement son compte courant. L’application a été publiée le 31 mars 2025 et sa version actuelle est 1.17.0. Elle fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux téléphones encore utilisés au quotidien. Avec une moyenne de 4,6 pour environ 2,5 milliers d’évaluations et plus de 100 milliers d’installations, elle a déjà trouvé son public, même si je conseille de regarder au-delà de la note avant de lui confier une partie de son épargne.
Une approche plus concrète de l’épargne immobilière
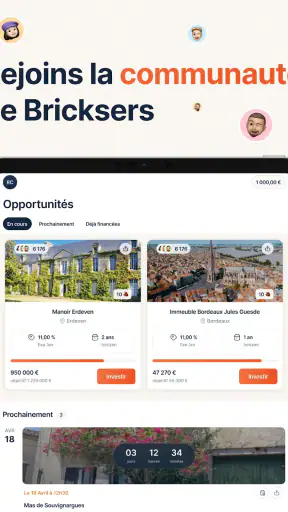
Ce que j’ai apprécié en premier, c’est le positionnement très lisible de l’application. Elle ne cherche pas à transformer l’écran en tableau financier intimidant. L’idée est plutôt de rapprocher l’utilisateur d’un investissement immobilier fractionné ou accessible par étapes, selon les possibilités proposées dans l’application. Pour quelqu’un qui associe encore l’immobilier à un apport important, un crédit long et beaucoup de démarches administratives, cette présentation peut aider à comprendre qu’il existe d’autres façons de s’exposer à ce secteur.
Le parcours est particulièrement intéressant pour une personne qui veut donner une direction à une épargne régulière. Au lieu de laisser une somme dormir sans objectif précis, on peut réfléchir à une contribution destinée à l’immobilier. Je trouve cette logique plus saine lorsqu’elle vient après la constitution d’une réserve de sécurité, et non avant. L’application peut donc servir de support à une stratégie, mais elle ne doit pas décider seule de la place que l’immobilier occupe dans votre patrimoine.
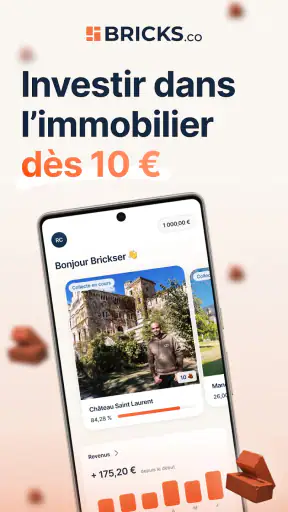
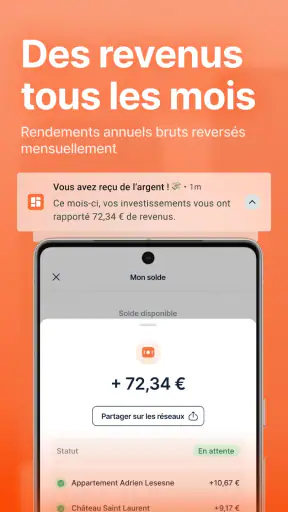
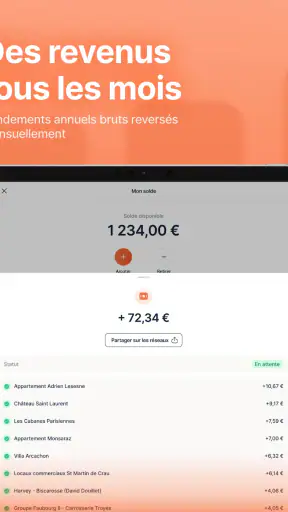
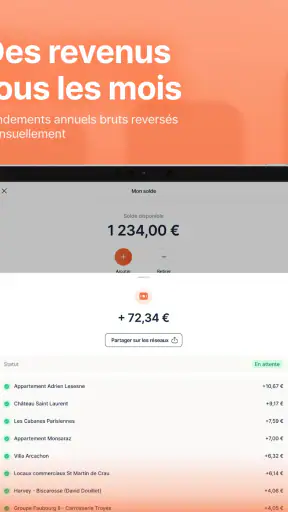
Le suivi des revenus mensuels est un autre élément qui peut rendre l’expérience motivante. Voir apparaître un rendement ou un revenu lié à son investissement donne un repère plus concret qu’une simple variation abstraite de valeur. Cela dit, je recommande de ne pas confondre fréquence de versement et garantie de résultat. Un revenu mensuel peut être agréable à suivre, mais il ne transforme pas un placement immobilier en produit sans risque.
Ce que l’application apporte au quotidien
Dans un scénario réaliste, imaginons une personne qui reçoit son salaire en début de mois, paie ses charges fixes, conserve une réserve pour les imprévus, puis souhaite consacrer une petite somme à un objectif de long terme. Avec BRICKS, elle peut intégrer l’immobilier dans cette organisation au lieu d’attendre plusieurs années avant de réunir le capital nécessaire pour acheter un logement entier. La bonne méthode consiste à traiter cette somme comme indisponible pendant une durée suffisamment longue, puis à vérifier régulièrement si l’effort reste compatible avec les dépenses courantes.
J’ai aussi trouvé utile de séparer trois questions que les applications financières mélangent parfois : combien je peux investir, combien cela peut rapporter et quand je pourrai récupérer mon argent. La première dépend de votre budget. La deuxième dépend de la nature exacte de l’opération et de ses conditions. La troisième dépend de la liquidité réelle du placement. Même si l’interface rend la première étape facile, ces trois sujets doivent rester distincts dans votre réflexion.
Un conseil pratique consiste à ne pas ouvrir l’application uniquement lorsque vous avez envie d’investir davantage. Je préfère un rythme fixe, par exemple une vérification après les dépenses mensuelles et une revue plus complète à intervalles espacés. Cette habitude évite de prendre des décisions sous l’effet d’un enthousiasme passager. Elle permet aussi de voir si l’investissement immobilier reste cohérent avec vos autres objectifs, comme un déménagement, une formation ou un projet familial.
Une alternative aux solutions immobilières traditionnelles
Par rapport à l’achat direct d’un bien, l’avantage est évident : vous n’avez pas à rechercher un logement, négocier un prêt, organiser des travaux ou répondre aux demandes d’un locataire. Pour beaucoup de débutants, cette réduction de la charge opérationnelle est la raison la plus convaincante d’essayer l’application. Elle permet de s’intéresser à l’immobilier sans devenir soi-même gestionnaire de biens.
Face à un livret d’épargne, le raisonnement est différent. Un livret est généralement plus simple à comprendre pour une réserve disponible rapidement. BRICKS s’adresse plutôt à une somme dont vous pouvez accepter l’immobilisation et les variations liées à l’investissement immobilier. Je ne choisirais donc pas l’application pour remplacer l’épargne de précaution. Je la considérerais seulement après avoir organisé cette base, avec une vision de long terme et une tolérance réelle au risque.
La comparaison avec les placements financiers classiques mérite également de la prudence. Un fonds diversifié peut répartir l’exposition entre plusieurs secteurs et zones géographiques, tandis qu’une solution immobilière peut donner une sensation de concret plus forte, mais avec une diversification différente. Si votre patrimoine est déjà très lié à la pierre, ajouter encore de l’immobilier ne réduit pas forcément votre risque global. Si vous n’en détenez pas du tout, l’application peut apporter une première exposition, sans pour autant constituer à elle seule une diversification complète.
Les points qui demandent le plus de vigilance
La principale faiblesse que je retiens est le risque de simplification excessive. Une interface claire peut donner l’impression qu’un investissement est aussi facile qu’un achat courant. Or, derrière chaque opportunité immobilière, il faut comprendre le support utilisé, la durée prévue, les frais éventuels, les conditions de sortie et le traitement des revenus. Si ces éléments ne sont pas lus attentivement, l’utilisateur peut se concentrer uniquement sur le chiffre affiché et négliger le fonctionnement réel du placement.
Je conseille donc de prendre le temps d’examiner chaque écran avant de valider une opération. Il faut notamment distinguer le montant investi du revenu espéré, vérifier si les projections sont présentées comme des estimations et identifier les conditions qui peuvent modifier le résultat. Ce n’est pas une critique de l’idée de l’application ; c’est une limite de toute expérience mobile qui transforme un sujet complexe en quelques étapes rapides.
La liquidité est le deuxième point sensible. Un placement immobilier n’est pas forcément récupérable aussi vite qu’un solde disponible sur un compte courant. Une personne qui prévoit une dépense importante dans quelques mois devrait éviter d’y placer l’argent concerné. Pour moi, c’est le test le plus simple : si vous auriez besoin de cette somme en cas de panne de voiture, de perte de revenus ou de déménagement, elle devrait rester sur un support facilement accessible.
Il faut aussi accepter que les revenus mensuels ne suffisent pas à juger la qualité d’un placement. Un rendement doit être mis en regard du risque, de la durée, des frais et du contexte du projet. Je me méfie toujours d’une décision prise uniquement parce qu’un versement régulier paraît rassurant. L’immobilier peut connaître des retards, des coûts imprévus ou des périodes moins favorables. Une application ne supprime pas ces réalités ; elle les présente simplement dans un environnement plus pratique.
Pour qui BRICKS fonctionne vraiment
Je la recommande surtout à l’épargnant débutant qui veut découvrir l’immobilier avec une mise en place plus légère que l’achat direct. Elle peut convenir à quelqu’un qui aime suivre ses objectifs sur mobile, qui accepte de bloquer une partie de son argent et qui est prêt à lire les informations avant de confirmer. Elle peut également intéresser une personne déjà organisée, cherchant à ajouter une poche immobilière à une épargne plus large.
Elle est moins adaptée à celui qui veut une disponibilité immédiate, une garantie de capital ou une vision parfaitement prévisible de ses revenus. Dans ces cas, une solution d’épargne plus liquide et plus prudente sera probablement préférable. Je la déconseille aussi aux utilisateurs qui espèrent obtenir rapidement un complément de salaire important. La promesse de revenus mensuels ne doit pas être interprétée comme une méthode pour remplacer un revenu professionnel.
Les utilisateurs qui connaissent déjà bien l’investissement immobilier peuvent y trouver un accès pratique, mais ils risquent de vouloir des informations plus détaillées qu’une interface grand public ne met forcément en avant. Pour eux, l’application doit être évaluée comme un canal supplémentaire, pas comme l’unique outil d’analyse. Je garderais une trace personnelle des montants engagés, des dates, des conditions et des revenus reçus afin de ne pas dépendre uniquement de la présentation mobile.
Trois habitudes qui améliorent l’expérience
La première est de définir une limite avant même de parcourir les opportunités. Je préfère fixer une enveloppe mensuelle ou annuelle qui ne met pas en danger les dépenses essentielles. Cette règle empêche l’interface et la perspective de revenus réguliers de pousser à investir plus que prévu. Elle est particulièrement utile lorsqu’on commence avec beaucoup d’enthousiasme.
La deuxième consiste à noter la durée acceptable pour chaque somme investie. Deux placements immobiliers peuvent sembler proches tout en répondant à des besoins très différents si l’un demande une immobilisation plus longue. En écrivant à l’avance la date à laquelle l’argent pourrait être nécessaire, on évite de choisir une opération incompatible avec son calendrier personnel.
La troisième est de regarder l’ensemble de son patrimoine plutôt que l’application isolément. Si vous possédez déjà votre résidence principale, un bien locatif ou une forte exposition à l’immobilier, le risque de concentration mérite une attention particulière. À l’inverse, si votre épargne est uniquement en liquidités, une petite exposition peut avoir un intérêt pédagogique, à condition de ne pas abandonner la diversification.
J’ajouterais une quatrième habitude : conserver les documents et informations importants au moment de chaque décision. Les applications évoluent, les écrans changent et la mémoire devient vite imprécise. Garder une note sur le montant, l’objectif, la durée envisagée et les conditions observées permet de comparer ses choix avec davantage de recul. C’est une petite discipline, mais elle transforme une utilisation impulsive en démarche d’investissement suivie.
Une application encore jeune, à utiliser avec recul
Le fait que la version actuelle soit 1.17.0 montre que le produit évolue encore. C’est potentiellement positif, car une application récente peut améliorer son parcours et corriger les points qui gênent les utilisateurs. En contrepartie, je recommande de rester attentif aux changements d’interface, aux nouvelles conditions et à la manière dont les informations sont présentées après les mises à jour. Une habitude qui fonctionne aujourd’hui peut être modifiée demain.
La note moyenne de 4,6 et les quelque 282 avis écrits donnent un signal encourageant, mais je ne les considérerais pas comme une preuve suffisante pour investir. Les évaluations reflètent souvent la facilité d’utilisation ou la satisfaction immédiate, alors que la qualité d’un placement se juge sur une période beaucoup plus longue. Je lirais surtout les commentaires qui parlent du parcours concret, de la compréhension des opérations et du suivi après l’investissement, plutôt que de me fier à la note seule.
Le développeur BRICKS a choisi un nom et une présentation faciles à retenir, ce qui aide à identifier rapidement l’application dans un téléphone. Mais cette simplicité visuelle ne doit pas faire oublier la responsabilité de l’utilisateur. Avant chaque engagement, je vérifierais les informations disponibles dans le détail, je comparerais avec une solution d’épargne plus liquide et je m’assurerais que l’argent utilisé n’est pas nécessaire à court terme.
Mon verdict après l’avoir examinée
Mon avis est favorable, avec une condition claire : BRICKS doit être utilisée comme un outil d’accès et de suivi, pas comme un raccourci pour éviter toute réflexion financière. Elle rend l’immobilier plus approachable pour les personnes qui ne veulent pas acheter un logement entier ni gérer un bien. Son format mobile, son orientation vers les revenus mensuels et son prix gratuit rendent l’essai facile, mais la facilité d’entrée ne réduit ni le risque ni la durée possible d’engagement.
Je la conseillerais à un utilisateur qui dispose déjà d’une réserve de sécurité, comprend qu’un placement immobilier peut manquer de liquidité et souhaite construire progressivement une exposition à la pierre. Je choisirais une autre solution pour l’argent destiné aux dépenses urgentes, pour un objectif à court terme ou pour quelqu’un qui exige une garantie simple et immédiatement compréhensible.
En résumé, l’application a une vraie utilité lorsqu’elle sert à structurer une démarche patiente. Elle est moins convaincante si l’on attend d’elle une épargne sans risque ou un revenu rapide. Pour moi, sa meilleure qualité est de rendre le premier pas moins intimidant ; sa principale limite est justement de pouvoir rendre ce premier pas trop facile. Utilisée avec une enveloppe définie, une lecture attentive des conditions et une vision diversifiée du patrimoine, elle peut devenir un complément intéressant à une stratégie d’épargne, mais elle ne devrait jamais en être l’unique fondation.
Les meilleurs aspects de BRICKS : Immobilier & Épargne
Points à garder à l’esprit concernant BRICKS : Immobilier & Épargne
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur BRICKS : Immobilier & Épargne
Qu’est-ce que BRICKS : Immobilier & Épargne et comment fonctionne l’application ?
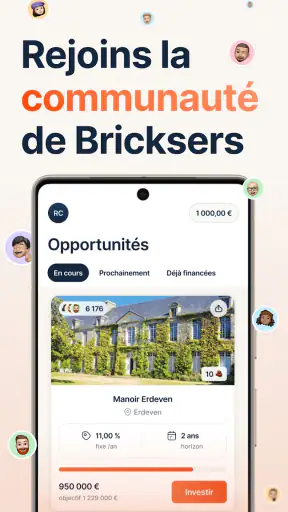
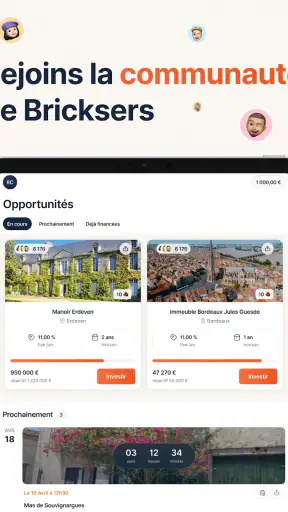
BRICKS : Immobilier & Épargne est une application dédiée à l’investissement immobilier participatif. Elle permet de consulter des projets immobiliers, d’examiner leurs informations principales et, selon les conditions proposées, d’investir une somme accessible plutôt que d’acheter directement un bien entier. L’application sert également à suivre ses investissements, les éventuels revenus et l’évolution des projets depuis un espace personnel.
Quel montant minimum faut-il investir sur BRICKS ?
Le montant minimum dépend du projet immobilier et des conditions affichées au moment de la souscription. BRICKS met généralement en avant un accès simplifié à l’investissement immobilier, mais cela ne signifie pas que tous les projets présentent le même seuil d’entrée. Avant de confirmer, il est important de vérifier la fiche du projet, les frais éventuels, la durée prévue et les modalités de remboursement ou de rendement.
Les investissements proposés par BRICKS sont-ils sans risque ?
Non. Comme tout investissement immobilier, les placements présentés sur BRICKS comportent des risques. La valeur d’un projet, sa rentabilité et le calendrier des revenus peuvent dépendre du marché, de la gestion, du financement ou de la réussite de l’opération. Un rendement annoncé n’est pas nécessairement garanti. Il est donc recommandé de lire attentivement la documentation, de diversifier son épargne et de n’investir que l’argent que l’on peut immobiliser.
Comment suivre ses investissements et ses revenus dans l’application ?
Après avoir créé un compte et réalisé les étapes de vérification demandées, l’utilisateur peut accéder à un tableau de bord regroupant ses opérations. L’application permet généralement de consulter les projets détenus, les montants investis, les revenus potentiels ou reçus ainsi que l’état d’avancement des opérations. Les informations disponibles peuvent varier selon le projet et être mises à jour au fil des communications de la plateforme.
BRICKS est-elle adaptée aux débutants qui souhaitent investir dans l’immobilier ?
L’application peut convenir aux personnes qui souhaitent découvrir l’investissement immobilier sans acheter directement un appartement ou un immeuble. Son interface et la présentation des projets facilitent la consultation des opportunités, mais elles ne remplacent pas une analyse personnelle. Les débutants doivent notamment comprendre la durée d’immobilisation, la fiscalité, les frais, les risques de perte et les conditions de sortie avant d’effectuer leur premier investissement.











